
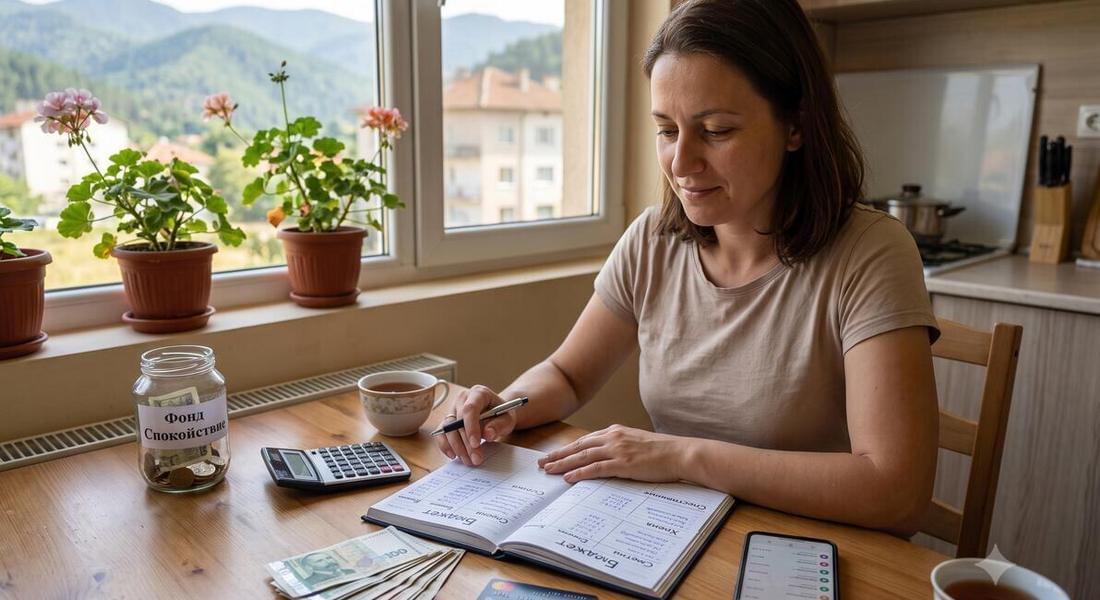
Управлението на семейния бюджет в по-малките градове и регионалните центрове в България изисква специфична дисциплина, изградена върху прагматизъм и правилно планиране. През последните години ежедневните разходи за живот се покачиха значително. В съчетание със специфичния икономически профил на региони като Родопите, където сезонната заетост е често срещана, инфлацията поставя много домакинства пред сериозни изпитания.
Балансирането на сметките в края на месеца и усещането, че парите едва стигат до следващата заплата, е източник на постоянен емоционален и психически стрес. Постигането на финансово спокойствие обаче невинаги е въпрос на драстично увеличаване на приходите. То може да бъде постигнато и с помощта на правилни навици за разпределяне на ресурсите и повишаване на финансовата култура.
Златните правила за разпределение на доходите
Първата и най-важна стъпка към живота без стрес е въвеждането на ясна система за бюджетиране, която работи в реални условия. Една от най-ефективните и лесни за следване концепции е популярното правило „50/30/20“. Според него половината от месечния доход (50%) трябва задължително да отива за покриване на фиксираните и неотложни нужди – сметки за ток, вода, отопление, храна и вноски по текущи задължения. Следващите 30% се заделят за т.нар. „желания“ или променливи разходи, които включват лични нужди, дребни покупки за дома или семейни празници. Останалите 20% са критично важният буфер, който трябва да бъде насочен към спестявания или запълване на непредвидени дупки.
За натрупването на авариен фонд обаче е необходимо известно време. Ако в този период се появи извънреден разход в деликатен момент от месеца – например спешна медицинска нужда – крехкият баланс на семйения бюджет лесно може да се наруши.
В такива ситуации, за да не се засяга базовото издържане на семейството, разумно решение е да се използва краткосрочен заем до заплата от CreditONE. Този тип продукти служат като временен мост до следващия сигурен доход. Тази опция спестява необходимостта от неудобни разговори с близки, приятели или съседи и помага за незабавното овладяване на ситуацията.
Извънредните разходи – как да ги посрещнем без паника
Основният враг на стабилния бюджет е паниката. Когато домакинството е изправено пред непредвидено плащане, липсата на ясен план за действие често води до импулсивни и грешни ходове, като например забавяне на плащането на комунални услуги, което води до наказателни лихви и риск от спиране на захранването.
Правилният подход изисква хладнокръвно пресмятане на ситуацията. Трябва да се дефинира точната сума, която е необходима за решаване на проблема в конкретния момент. Ако прецените, че е необходимо да използвате заем, не вземайте излишно големи суми, които впоследствие биха натоварили следващия месечен бюджет. Краткосрочното финансиране е ефективно тогава, когато се използва целево и с ясен хоризонт за неговото бързо погасяване още с получаването на следващото трудово възнаграждение.
Изграждане на малък „фонд за спокойствие“
Дългосрочната стабилност на всяко домакинство зависи от способността да се натрупа макар и минимален авариен фонд. Започването на подобен фонд често изглежда невъзможно при по-ограничени доходи, но тайната се крие в постоянството, а не в размера на сумите.
Заделянето дори само на 20 или 30 евро на месец, които иначе биха отишли за несъществени импулсивни покупки, с течение на времето изгражда навик и психологическа сигурност. А в края на годината имате 360 евро повече. Това може да звучи малко, но би покрило разходите при неочаквана повреда на хладилника или пералнята, например. „Фонд спокойствие“ е първата линия на защита срещу неочакваното и е в основата на истинската финансова независимост.
Финансовото спокойствие в крайна сметка е резултат от информираност, самодисциплина и гъвкавост. Всекидневните избори, които правим по отношение на парите си, определят дали ще живеем под постоянен натиск, или ще управляваме ежедневието си с лекота. Едно семейство може да изгради стабилен щит срещу кризите и да посреща утрешния ден с увереност. Нужно само правилно разпределение на приходите, малко финансова дисциплина и отговорно, стратегическо използване на съвременните финансови инструменти.